Getest in: september 2026 | 4 zorgvergelijkers, 1 vast testprofiel, nulmeting bij 5 verzekeraars
De premie klopt bij elke zorgvergelijker die ik testte. Het aanbod niet helemaal: ze verschillen in welke polissen je te zien krijgt en welke je er echt kunt afsluiten.
De ene toont bijna het hele aanbod, de andere standaard maar een handvol. Sommige verzekeraars kun je via geen enkele vergelijker afsluiten.
Ik heb Independer, Zorgkiezer, Zorgwijzer en Poliswijzer op dezelfde twee dagen gemeten. De Consumentenbond heeft ook een vergelijker, maar die gaat buiten het overstapseizoen dicht. Ik heb hem gedocumenteerd als meetpunt: beschikbaarheid is ook een testcriterium.
Bij elke meting gebruikte ik hetzelfde vaste profiel, en ter controle vroeg ik bij vijf verzekeraars de premie rechtstreeks op.
In november draai ik dezelfde test opnieuw, met de premies voor 2027. Tot die tijd zijn de bedragen hieronder de stand van 2026.
Laatst getest: 19 september 2026
| Premie vs. verzekeraar | €0,00 verschil, 5 van 5 |
| Standaard zichtbaar | 3 tot 58 van 58 polissen |
| Verschil afsluitbaar* | €6,35 per maand, €76,20 per jaar |
| Nationale-Nederlanden (2e goedkoopste) te koop bij | 0 van 4 |
Getest op 18 en 19 september 2026 bij 4 vergelijkers, 1 gedocumenteerd. Profiel: man, 22-06-1991, 2321 HW, eigen risico €385. Hertest 19 en 20 november 2026, met de premies voor 2027.
* basis + tandarts + fysio
Bij Poliswijzer en Zorgkiezer ontvang ik een vergoeding als je daar een polis afsluit. Bij Independer, Zorgwijzer en de Consumentenbond niet. Wat ik heb gemeten en in welke volgorde het staat, verandert daar niet door.
Na 12 november staan de basispremies voor 2027 vast. Op 19 en 20 november draai ik deze test opnieuw. Wil je de uitkomst in je inbox?
Inhoudsopgave
Wat is een zorgvergelijker, en wat is hier precies gemeten?
Deze test gaat over de vergelijkers zelf, niet over de vraag welk eigen risico bij je past. Ik heb gemeten wat ze je laten zien en wat ze weglaten.
Wat een zorgvergelijker doet
Een zorgvergelijker is een website die premies en dekking van zorgverzekeringen naast elkaar zet, en waar je meestal ook direct kunt overstappen.
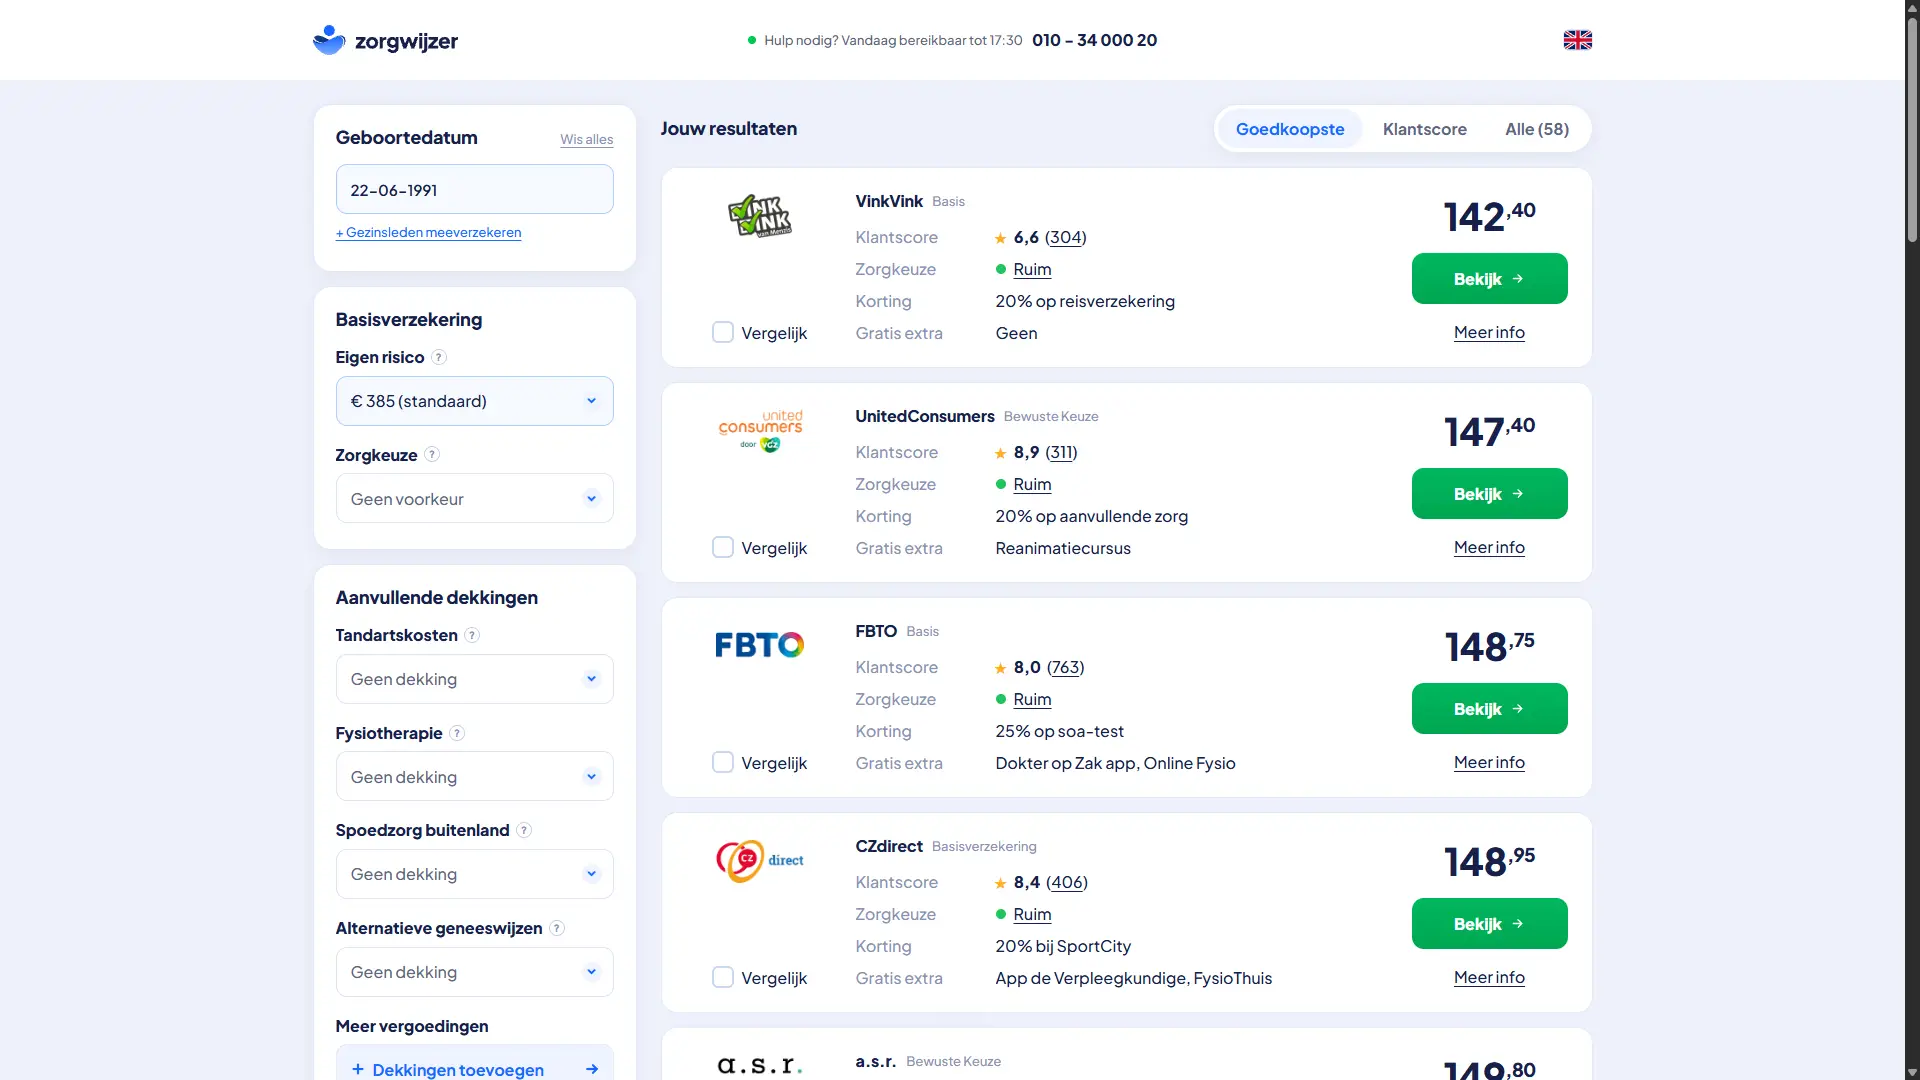
In mijn test hadden de vier vergelijkers 58 tot 59 polissen, maar zonder filters zag je er bij de ene 3 en bij de andere alle 58.
Niet elke vergelijker werkt hetzelfde. Ik heb bij alle vier nagegaan waar je terechtkomt als je wilt afsluiten. Bij Independer, Poliswijzer en Zorgkiezer gebeurt dat op de vergelijker zelf. Zorgwijzer stuurt je op dat punt door naar de verzekeraar.
Dat onderscheid bepaalt wie je aanvraag afhandelt. Verdienen aan je overstap doen ze alle vier, ook Zorgwijzer.
Waarom de premies van 2026 zijn
Verzekeraars hoeven hun basispremies voor 2027 pas uiterlijk 12 november bekend te maken. Tot die tijd rekenen alle vier de vergelijkers met de bedragen van dit jaar. Alleen Zorgkiezer zet dat jaartal zichtbaar in beeld.
In november herhaal ik de test met de nieuwe premies, en dan gaat de Consumentenbond ook mee.
Welke zorgvergelijker komt het beste uit de test?
Een vergelijker zonder zwakke punten ben ik niet tegengekomen. Wat de beste site om je zorgverzekering te vergelijken is, hangt af van wat je zoekt. Ik heb ze beoordeeld op vier punten die tellen als je wilt overstappen.
Klantoordelen laat ik bewust weg, want elke vergelijker meet ze anders. Daar komt verderop een eigen sectie over.
De uitkomst in één tabel
De tabel komt uit mijn eigen metingen bij alle vier. Van links naar rechts staan ze in de volgorde waarin ze uit de test komen.
| Zorgkiezer | Independer | Zorgwijzer | Poliswijzer | |
|---|---|---|---|---|
| Plek in de test | 1 | 2 | 3 | 4 |
| Standaard zichtbaar | 58 van 58 | 3 van 58, de rest met één klik | 33 van 58, de rest met één klik | 40 van 59, de rest via een andere sortering of filter |
| Vraagt om postcode | Ja | Ja | Nee | Nee |
| Volgorde na te rekenen | Ja, score 0-100 per polis, factoren genoemd, weging niet | Deels, uitleg staat twee stappen van de keuze af, weging niet | Ja, gesorteerd op premie | Nee, een eigen score telt voor de helft mee, schaal en weging niet gegeven |
| Verdienmodel vindbaar | Ja, in één vaste eenheid | Ja, maar in twee verschillende vormen op twee eigen pagina's | Ja, direct op de vergelijkerpagina, als enige zonder bedrag | Ja, beste bewegwijzering van de vier, maar twee eigen pagina's met verschillende bedragen |
Zorgkiezer is de enige die zonder filters het volledige aanbod laat zien. Hij vraagt ook om je postcode, en de volgorde in de lijst is na te rekenen.
Het verdienmodel staat bij Zorgkiezer onder Over ons. Zorgwijzer en Independer zetten het op de pagina waar je kiest.
Independer en Zorgwijzer zitten daartussen. Allebei tonen ze eerst een selectie, met de rest een klik verder.
Poliswijzer heeft de langste lijst van de vier, maar bij de standaardsortering zie je er een deel van.
De rest verschijnt pas als je anders sorteert of op verzekeraar filtert, want een knop voor alles ontbreekt. Die spanning komt verderop terug.
Voor wie welke vergelijker
Zorgkiezer past als je het hele aanbod wilt zien en wilt kunnen narekenen waarom een polis bovenaan staat. Polisnamen toont hij niet, alleen de verzekeraar.
Independer is handig als je een korte selectie wilt, met de beste optie bovenaan. De volledige lijst staat een klik verder.
Zorgwijzer: als je liever rechtstreeks bij de verzekeraar afsluit, want Zorgwijzer stuurt je door. Je hebt alleen je geboortedatum nodig. Klik wel op de knop met alle polissen, en weet dat je postcode niet wordt gevraagd.
Poliswijzer: als je een ruim aanbod zoekt en al weet welke dekking je wilt. Poliswijzer heeft het breedste aanbod van de vier en waarschuwt per polis als de tanddekking tekortschiet. Sorteer wel op laagste premie, dan zie je alles.
Tonen zorgvergelijkers de juiste premie?
Een vergelijker is pas iets waard als de premie klopt. Dat heb ik daarom als eerste gecontroleerd, voordat ik naar het aanbod keek.
Met hetzelfde profiel vroeg ik bij vijf verzekeraars rechtstreeks de premie op. Die bedragen heb ik naast wat de vier vergelijkers tonen gelegd. Zo wordt elk verschil zichtbaar, hoe klein ook.
Wat de verzekeraars zelf rekenen
Links staat wat de verzekeraar mij zelf rekende, rechts wat de vergelijkers voor dezelfde polis tonen.
| Verzekeraar | Polis | Premie bij de verzekeraar | Premie bij de vergelijkers | Verschil |
|---|---|---|---|---|
| VinkVink | Basis | €142,40 | €142,40 | €0,00 |
| Nationale-Nederlanden | Zorg Voordelig | €142,45 | €142,45, getoond bij 3 van de 4 | €0,00 |
| Zorg en Zekerheid | Zorg Gemak Polis | €150,45 | €150,45 | €0,00 |
| Zilveren Kruis | Basis Start | €153,95 | €153,95 | €0,00 |
| DSW | Basisverzekering | €158,50 | €158,50 | €0,00 |
Premie per maand, 2026, eigen risico €385. Gemeten op 18 en 19 september 2026. DSW rekent met een verplicht eigen risico van €375, verderop meer daarover.
Ik gebruikte daarvoor de premieberekening op de site van elke verzekeraar, met hetzelfde profiel als bij de vergelijkers. Bij Nationale-Nederlanden liep ik de aanvraag door tot vlak voor het afsluiten. Het controlescherm bevestigde dat de grondslag gelijk was.
Bij alle vijf was het bedrag tot op de cent gelijk. De premie die je bij een vergelijker ziet, is de premie die je rechtstreeks ook betaalt.
Twee van deze vijf kun je bij geen enkele vergelijker afsluiten. Daar gaat de volgende sectie over.
Wat dit wel en niet bewijst
Ik heb vijf verzekeraars gecontroleerd, en dus lang niet elke polis in het aanbod. Toch is vijf van de vijf zonder afwijking een duidelijk signaal.
Wat het niet zegt: welke polissen je te zien krijgt en welke je er echt kunt afsluiten. Juist daar zitten de verschillen tussen de vier. Een correcte premie helpt je weinig als de polis die voor jou het goedkoopst is, niet in je lijst staat.
Welke verzekeraars kun je er niet afsluiten?
Een verzekeraar kan op twee manieren ontbreken. Hij staat in de lijst maar je kunt hem er niet afsluiten, of hij staat er helemaal niet in.
Pro Life en Salland ZorgDirect bestaan nog en staan bij geen van de vier in de lijst. Daarover meer in de sectie over onafhankelijkheid. Hier gaat het over de eerste soort.
| Nationale-Nederlanden Zorg Voordelig | DSW Basisverzekering | |
|---|---|---|
| Premie per maand, 2026 | €142,45 | €158,50 |
| Te koop via een vergelijker | Bij geen van de vier | Bij geen van de vier |
| Getoond bij | Independer, Poliswijzer en Zorgkiezer, met het label niet te koop. Zorgwijzer toont hem niet | Alle vier, als niet afsluitbaar |
| Rechtstreeks af te sluiten | Ja, in zes stappen | Ja, via de knop op de productpagina |
| Goedkoopste polis die je bij alle vier wel kunt afsluiten | VinkVink, €142,40 | VinkVink, €142,40 |
Nationale-Nederlanden is bij geen van de vier te koop
Nationale-Nederlanden heeft de op één na goedkoopste basisverzekering van Nederland. Drie vergelijkers laten hem ook zien, met het label niet te koop. Ik wilde weten hoe lastig het is om hem zonder vergelijker af te sluiten.
Via de premieberekening van Nationale-Nederlanden liep ik door tot stap 5 van 6, zonder adviseur en zonder collectiviteitsnummer. Een acceptatie- of medische vraag kwam ik niet tegen.
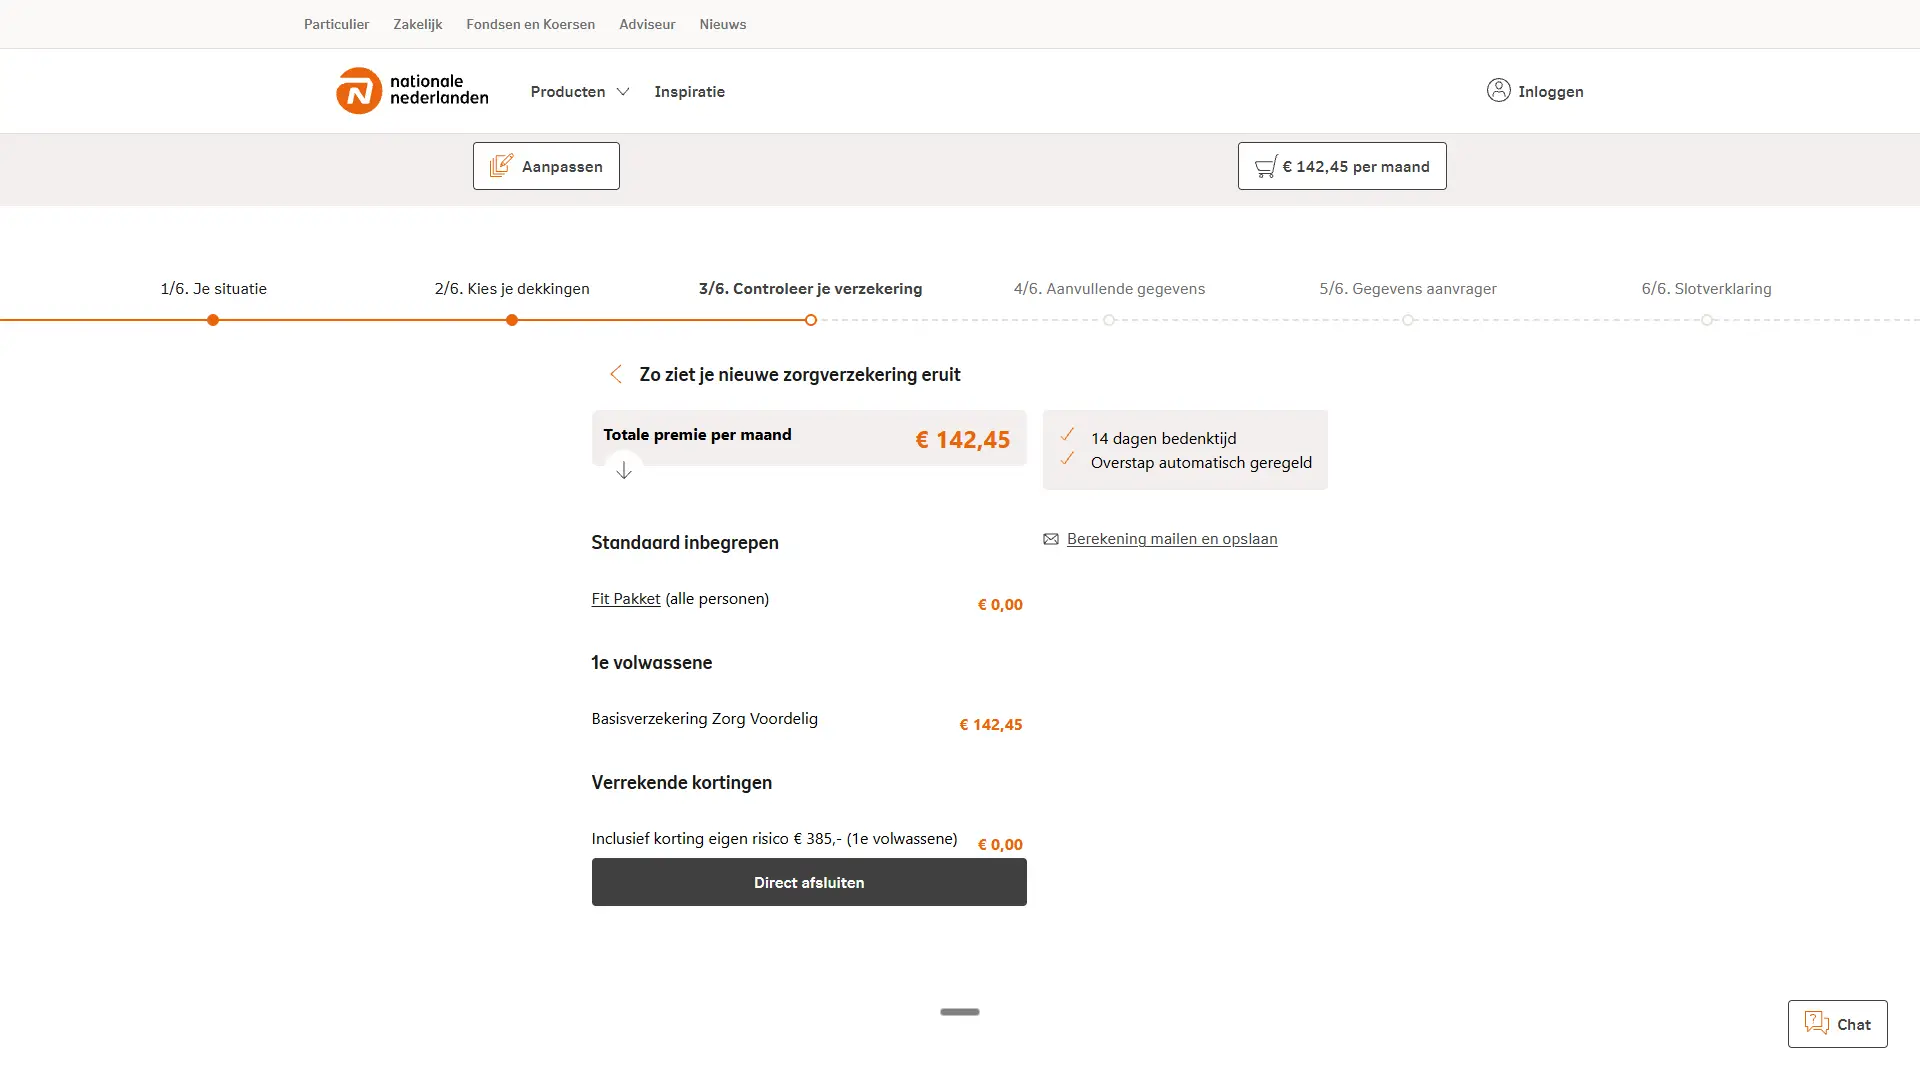
De knop "Direct afsluiten" staat al op stap 3. Je hebt veertien dagen bedenktijd, en de overstap van je oude verzekeraar wordt automatisch geregeld. Het controlescherm rekent met exact hetzelfde eigen risico als mijn testprofiel en de vier vergelijkers.
Wie alleen via een vergelijker kijkt, krijgt de nummer twee van Nederland dus nooit als optie om af te sluiten. Daarvoor moet je zelf naar de verzekeraar.
Bij DSW hetzelfde patroon
Ook DSW heb ik rechtstreeks bij de verzekeraar gemeten. Op de eigen productpagina staat gewoon een knop om je aan te melden. Bij alle vier de vergelijkers staat DSW toch als niet afsluitbaar.
DSW geeft geen collectiviteitskorting en rekent iedereen dezelfde premie. Waarom je DSW niet via een vergelijker kunt kopen, heb ik niet kunnen vaststellen.
Wat het je kost, en wat het laat zien
In dit profiel kost het je niets. De goedkoopste basisverzekering van Nederland kun je bij alle vier gewoon afsluiten, en die is goedkoper dan beide.
Wat het wel laat zien: een vergelijker toont je meer dan hij je verkoopt. Zien is niet kopen. Kijk daarom bij de polis die je kiest of je hem er ook echt kunt afsluiten.
Hoeveel van het aanbod zie je standaard?
De standaardweergave is wat je ziet zonder iets aan te klikken. De meeste mensen kijken niet verder, dus daar ligt de keuze die een vergelijker voor je maakt.
Bij alleen de basisverzekering laten Zorgwijzer en Poliswijzer bij de standaardsortering precies de polissen weg die je er niet kunt afsluiten. Zorgkiezer laat niets weg. Technisch kan het dus prima, en daarmee is de standaardweergave een keuze.
Ik heb per vergelijker zelf geteld wat er in totaal is, wat er standaard in beeld komt en wat je kunt afsluiten.
| Vergelijker | Polissen in totaal | Zichtbaar bij de standaardweergave | Afsluitbaar | Wat er standaard wegvalt |
|---|---|---|---|---|
| Zorgkiezer | 58 | 58 | 37 | Niets |
| Poliswijzer | 59 | 40 | 40 | Exact de 19 niet-afsluitbare |
| Zorgwijzer | 58 | 33 | 33 | Exact de 25 niet-afsluitbare |
| Independer | 58 | 3 | 33 | 55 polissen, waarvan 30 wel afsluitbaar |
Alleen basisverzekering, 18 september 2026. Poliswijzer telt combinaties van basis en modules, de andere drie tellen polissen. Voor alleen de basisverzekering is de vergelijking houdbaar.
Zorgwijzer laat de niet-afsluitbare polissen weg
De polissen die wegvallen, zijn precies die met het label "Niet af te sluiten via Zorgwijzer". Twee daarvan zijn goedkoper dan de polis die standaard op plek drie staat. Dat heb ik een voor een nagelopen.
Wat goed werkt: de knop met alle polissen doet wat hij belooft, en het label is duidelijk. Wie erop klikt, ziet het hele aanbod.
Zorgwijzer claimt dat de voordeligste polis altijd bovenaan staat. Dat klopt, want die claim gaat over de volgorde. Het verschil zit in de selectie waaruit die volgorde wordt opgebouwd.
Een lijst kan netjes op prijs gesorteerd zijn en toch niet compleet.
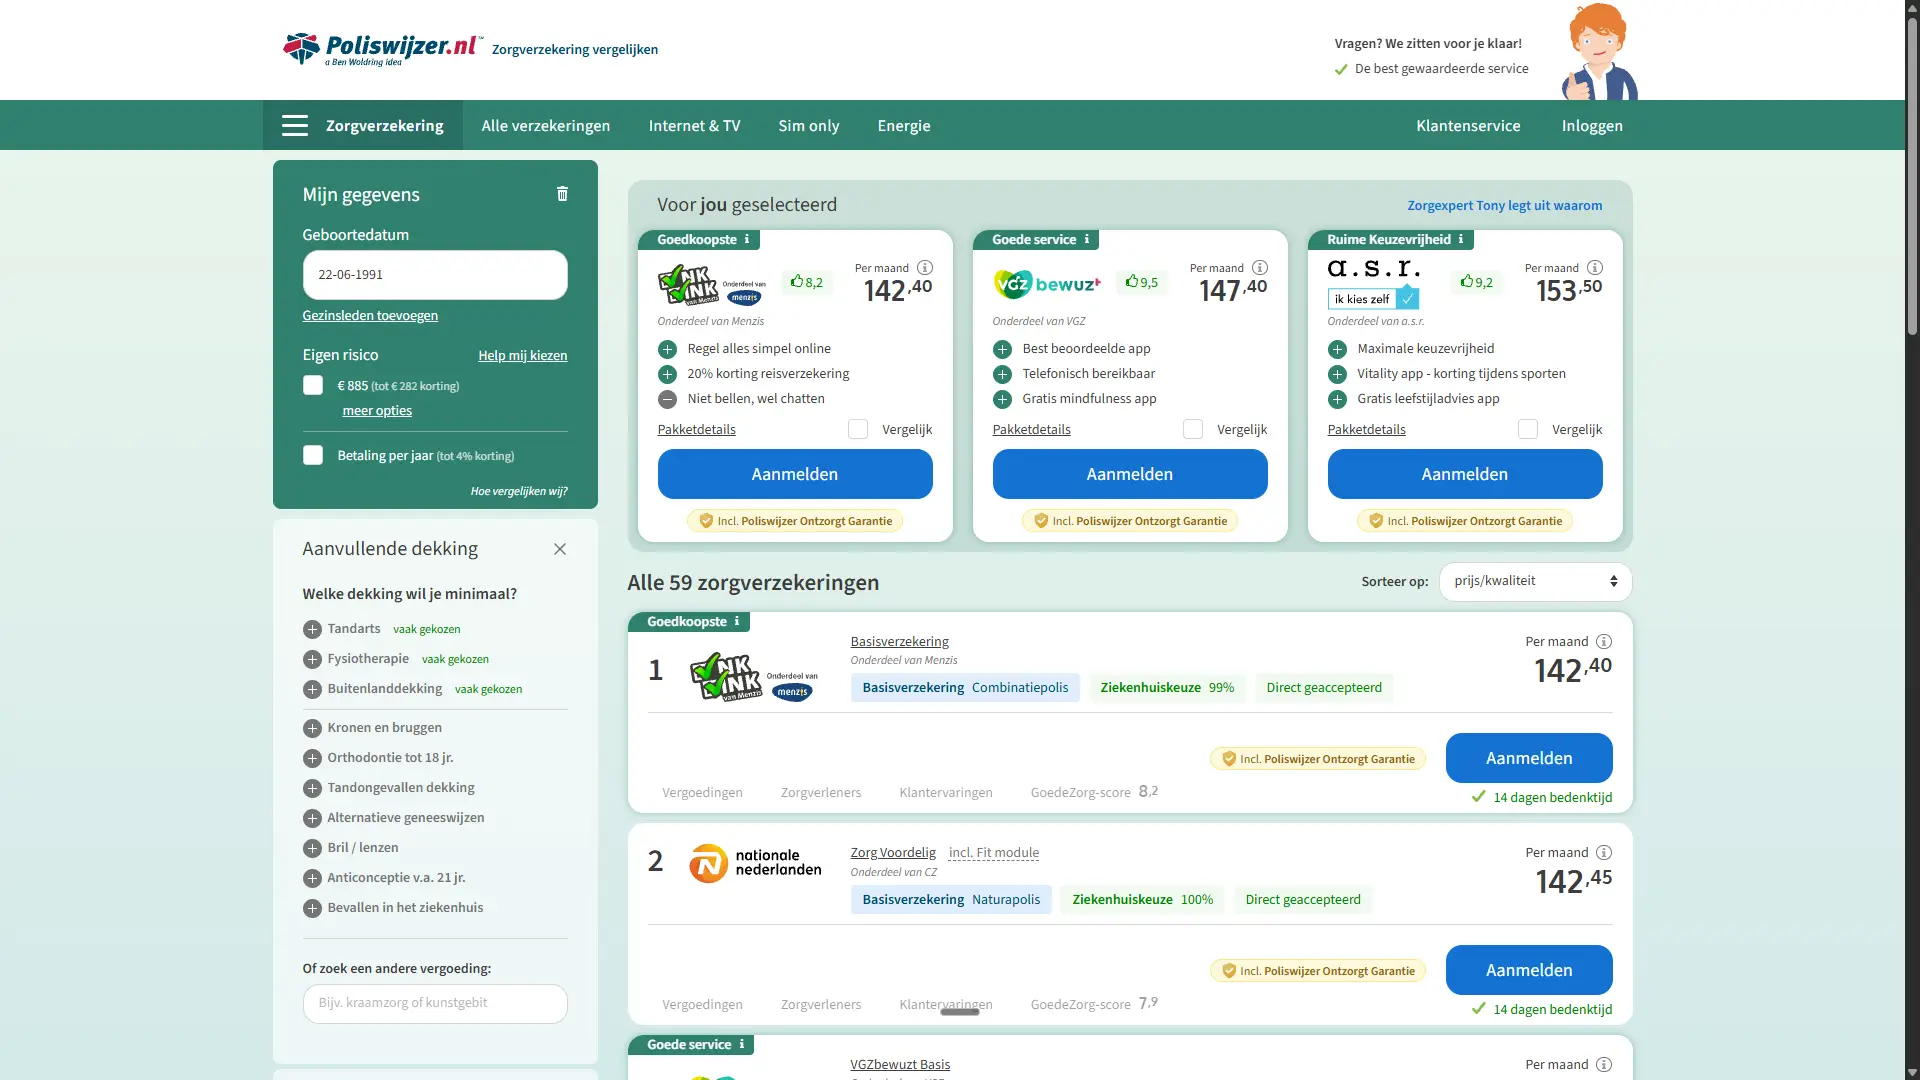
Poliswijzer heeft bij de standaardsortering geen bereikbaar totaaloverzicht
De teller van Poliswijzer telt alle polissen mee. Bij de standaardsortering laadt de knop "toon nog tien" na de afsluitbare polissen niets meer. Je krijgt dan de melding "Geen resultaten meer".
Ik heb dat in Chrome en in Firefox opnieuw geprobeerd, met hetzelfde resultaat. Het ligt dus niet aan mijn browser.
Poliswijzer heeft wel het breedste aanbod van de vier, en als enige AZVZ. De ontbrekende polissen zitten wel in de database. Sorteer je op laagste premie of gebruik je het filter Verzekeraars, dan komen ze allemaal tevoorschijn.
Het aanbod is er dus, alleen kom je er via de standaardweergave niet bij. Poliswijzer schrijft zelf dat het ook de polissen toont die je er niet kunt afsluiten. Dat klopt, behalve bij de standaardsortering.
Independer toont er drie, en dat mag
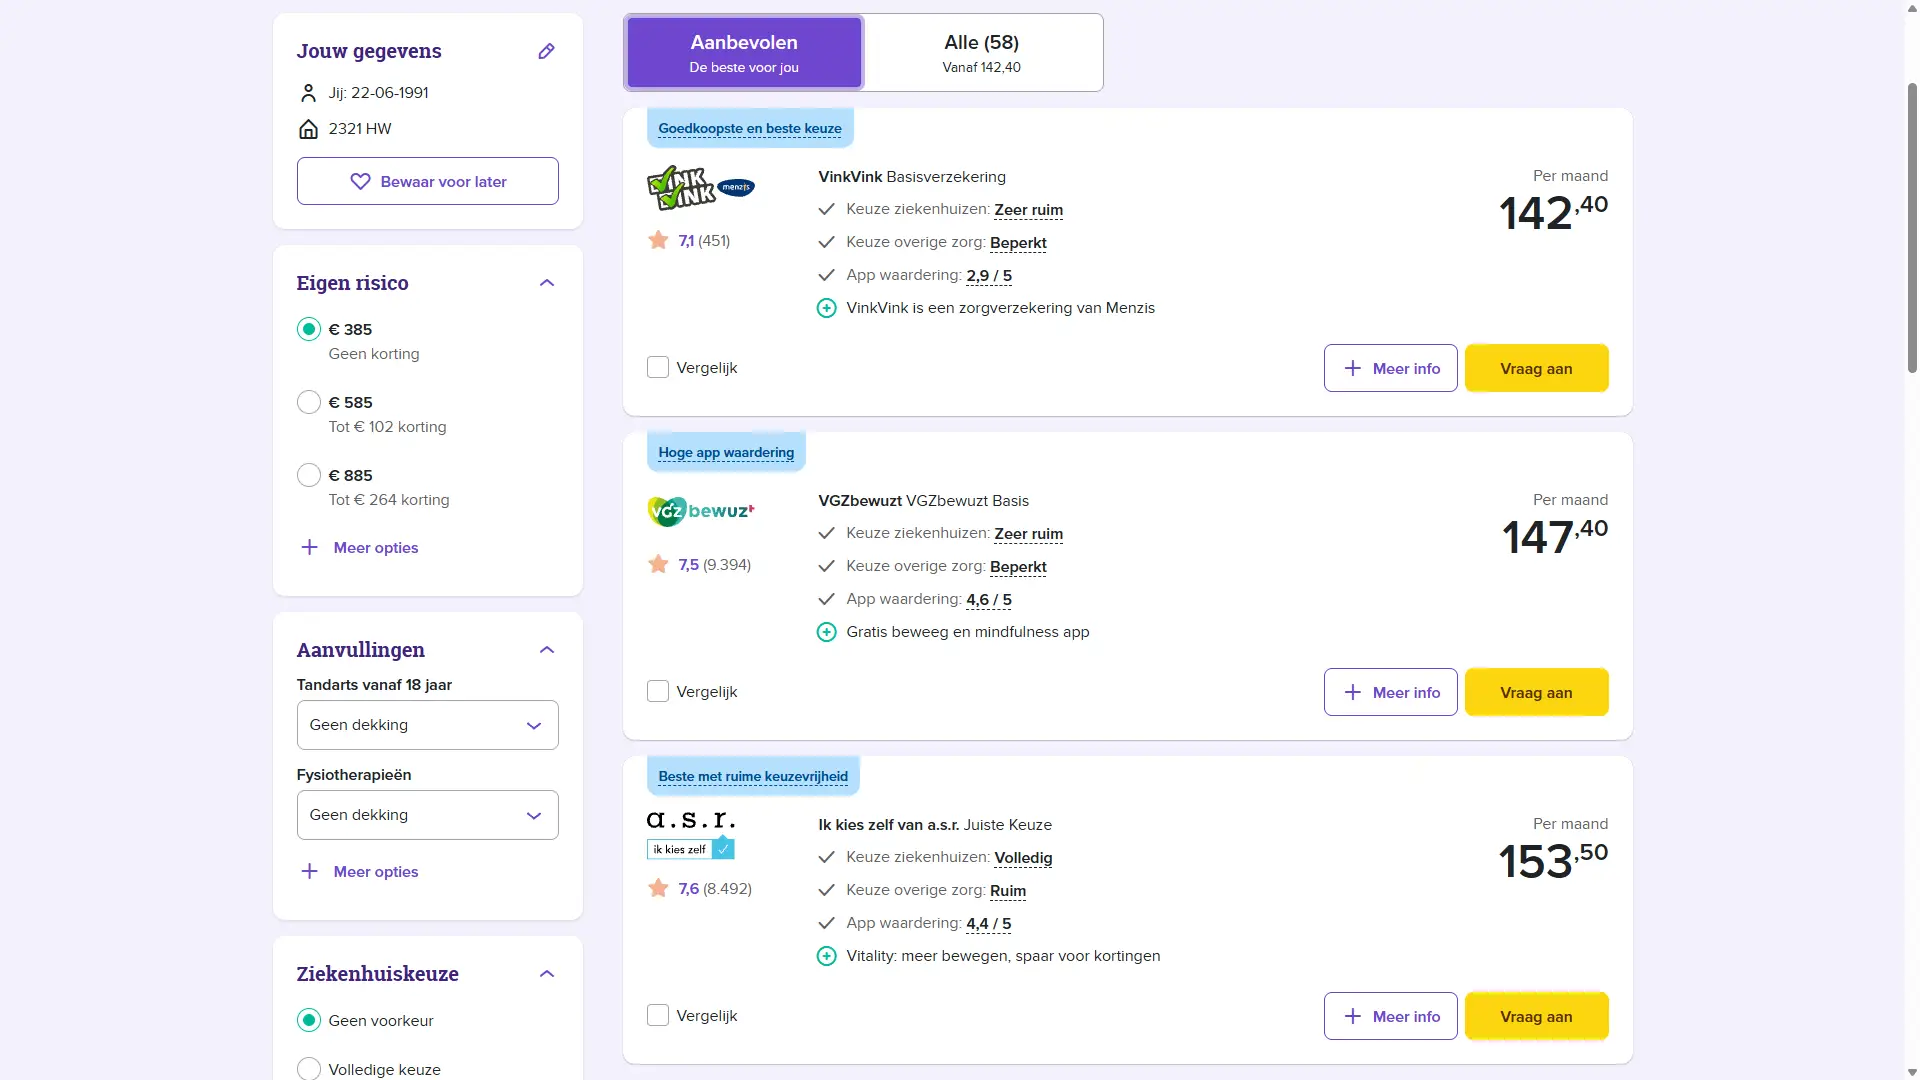
Independer opent met een aanbevelingsblok waarin elke polis een redactioneel label krijgt. De eerste heeft de hoogste prijs-kwaliteitscore. Voor de andere gebruikt Independer een advies- en een aanbevelingsmodel, die het niet verder uitlegt.
De goedkoopste polis die je ook kunt afsluiten, staat bovenaan. De volledige lijst is een klik verder.
Wat wegvalt, is niet op afsluitbaarheid gefilterd: er verdwijnen ook polissen die je wel kunt afsluiten. Het blok werkt als aanbeveling. Dat dit volgens de sectornorm mag, lees je in de sectie over onafhankelijkheid.
Zorgkiezer laat alles zien
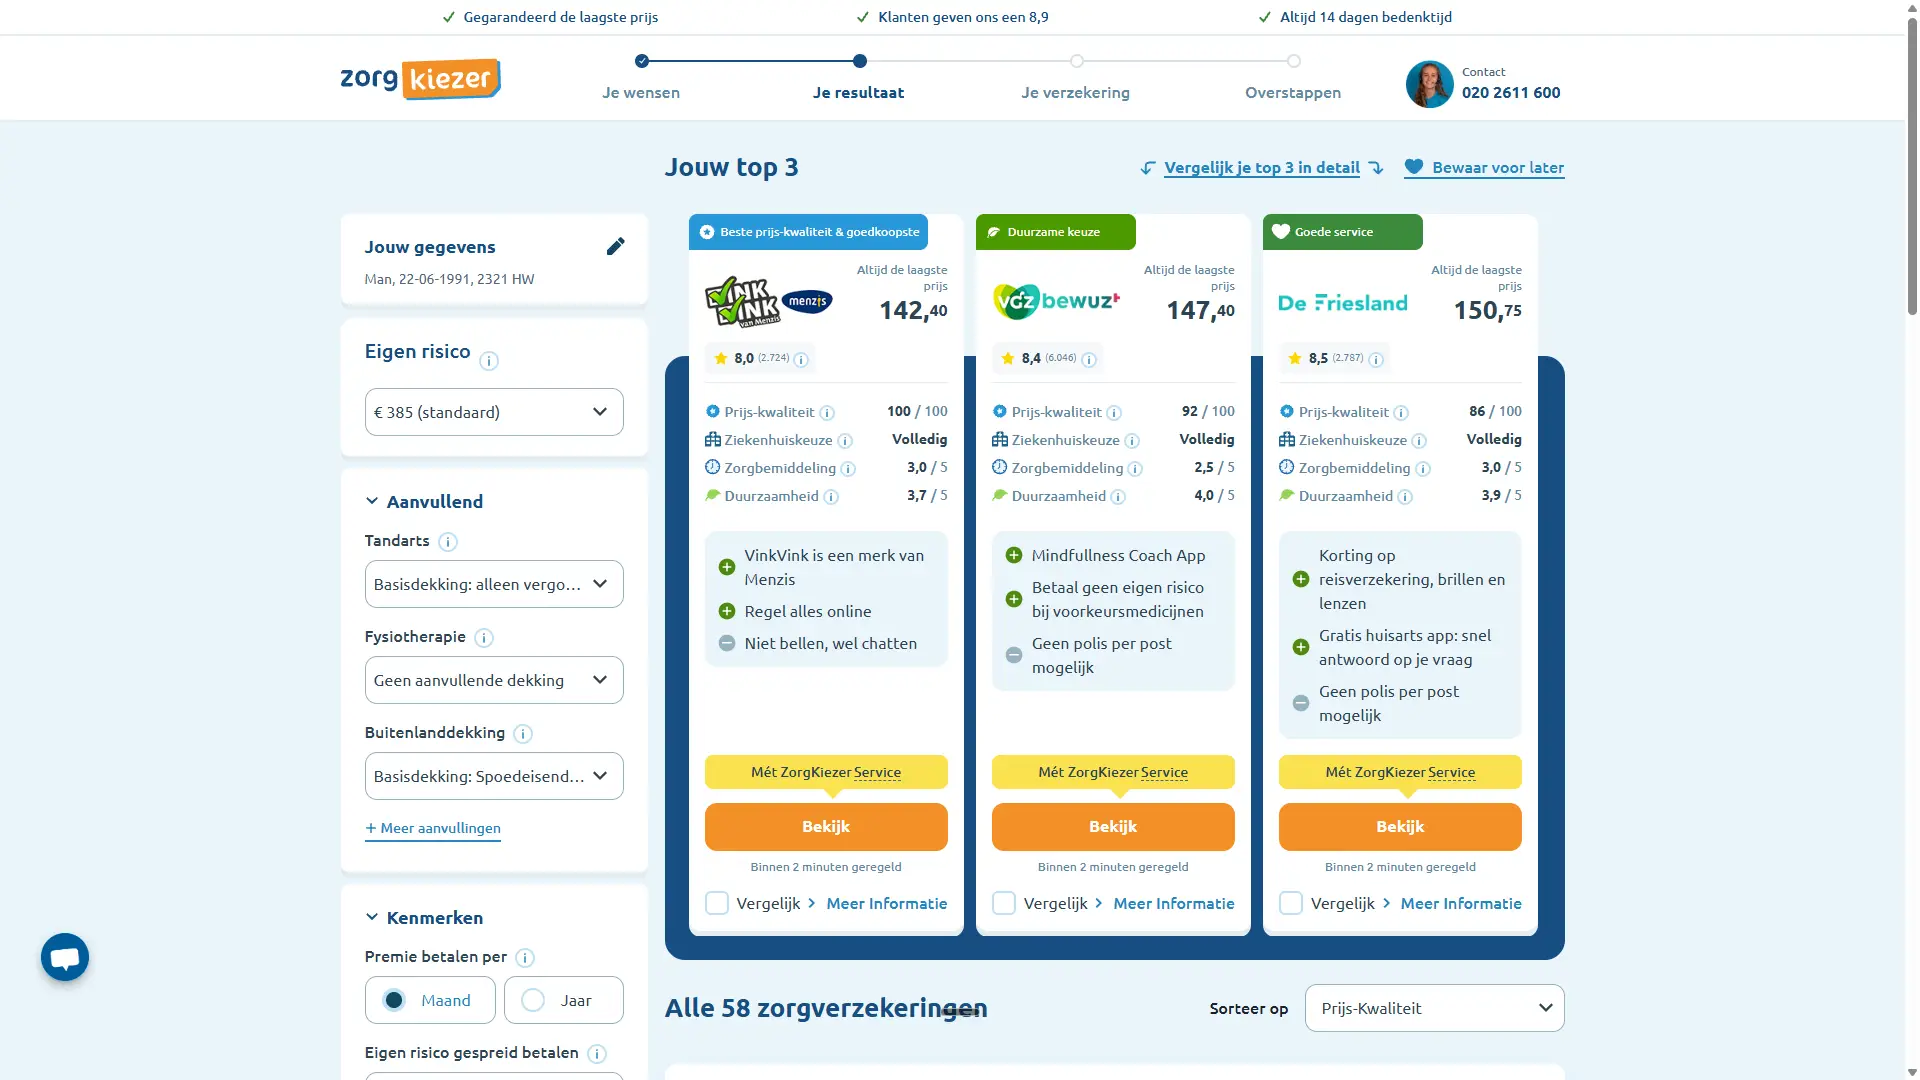
Ook de polissen die je er niet kunt afsluiten, staan bij Zorgkiezer gewoon in de lijst. Ze krijgen het label "Helaas niet via ons af te sluiten".
Een extra knop, tab of andere sortering heb je niet nodig. Ik heb de lijst van boven tot onder doorgelopen: standaardweergave en totaal vallen hier als enige van de vier samen. Wat je ziet, is wat er is.
Wat betaal je uiteindelijk?
Bij alleen de basisverzekering is het verschil nul. Dat verandert zodra je er een aanvullend pakket bij kiest.
Daarom deed ik een tweede meting met hetzelfde profiel, plus tandarts 75% tot €250 en fysiotherapie 9 behandelingen. Wat telt, is de goedkoopste polis die je er echt kunt afsluiten. Die staat niet altijd bovenaan.
Wat je daadwerkelijk kunt afsluiten
Bij alle vier stelde ik dezelfde dekking in en noteerde ik de bovenste polis en de goedkoopste die je er kunt afsluiten. Of een polis te koop was, las ik af aan het label en de knop bij die polis.
| Vergelijker | Vraagt om postcode | Bovenaan in de lijst | Goedkoopste die je er kunt afsluiten |
|---|---|---|---|
| Independer | Ja | Zorg en Zekerheid, €167,45 | €167,45 |
| Zorgkiezer | Ja | Zorg en Zekerheid, €167,45 | €167,45 |
| Zorgwijzer | Nee | Zorg en Zekerheid, €171,65, niet af te sluiten | €173,80 |
| Poliswijzer | Nee | a.s.r. Bewuste Keuze, €173,80 | €173,80 |
Verschil: €6,35 per maand, €76,20 per jaar. Basis + tandarts 75% tot €250 + fysio 9 behandelingen, 2026, gemeten op 18 september 2026.
De twee vergelijkers die om je postcode vragen, komen het laagst uit. Independer en Zorgkiezer eindigen op hetzelfde bedrag, en bij allebei kun je de bovenste polis ook echt afsluiten.
Bij Zorgwijzer staat bovenaan een polis die je er niet kunt kopen. De eerste die je wel kunt afsluiten, is duurder.
Dat valt op, want bij alleen de basisverzekering liet Zorgwijzer de niet-afsluitbare polissen juist weg. Met aanvullende dekking erbij stond er wel een bovenaan. Waarom dat verschilt, heb ik niet kunnen vaststellen.
Poliswijzer zet direct een afsluitbare polis bovenaan, maar komt op hetzelfde hogere bedrag uit als Zorgwijzer. Wie bij een van die twee afsluit, betaalt in dit profiel meer. Bij die a.s.r.-polis waarschuwt Poliswijzer zelf voor een beperkte tanddekking.
Per maand lijkt het verschil klein. Op jaarbasis is het wel geld dat je zonder goede reden meer uitgeeft.
Per site een andere oorzaak
Zorgwijzer vraagt geen postcode en koppelt daardoor een ander aanvullend pakket aan dezelfde basispolis. De regiovariant die je met postcode krijgt, ruilt brillen, lenzen en anticonceptie in voor een sportlidmaatschap. Tandarts en fysio zijn gelijk.
Het verschil bovenaan de lijst komt dus uit het pakket. Maar die polis kun je bij Zorgwijzer sowieso niet afsluiten. De eerste die je er wel kunt afsluiten, is de duurdere a.s.r.-polis.
Bij Poliswijzer is Zorg en Zekerheid bij de standaardsortering niet bereikbaar, door de afkapping uit de vorige sectie. Met de postcode heeft dat niets te maken.
Waarom aanvullende premies niet één op één te vergelijken zijn
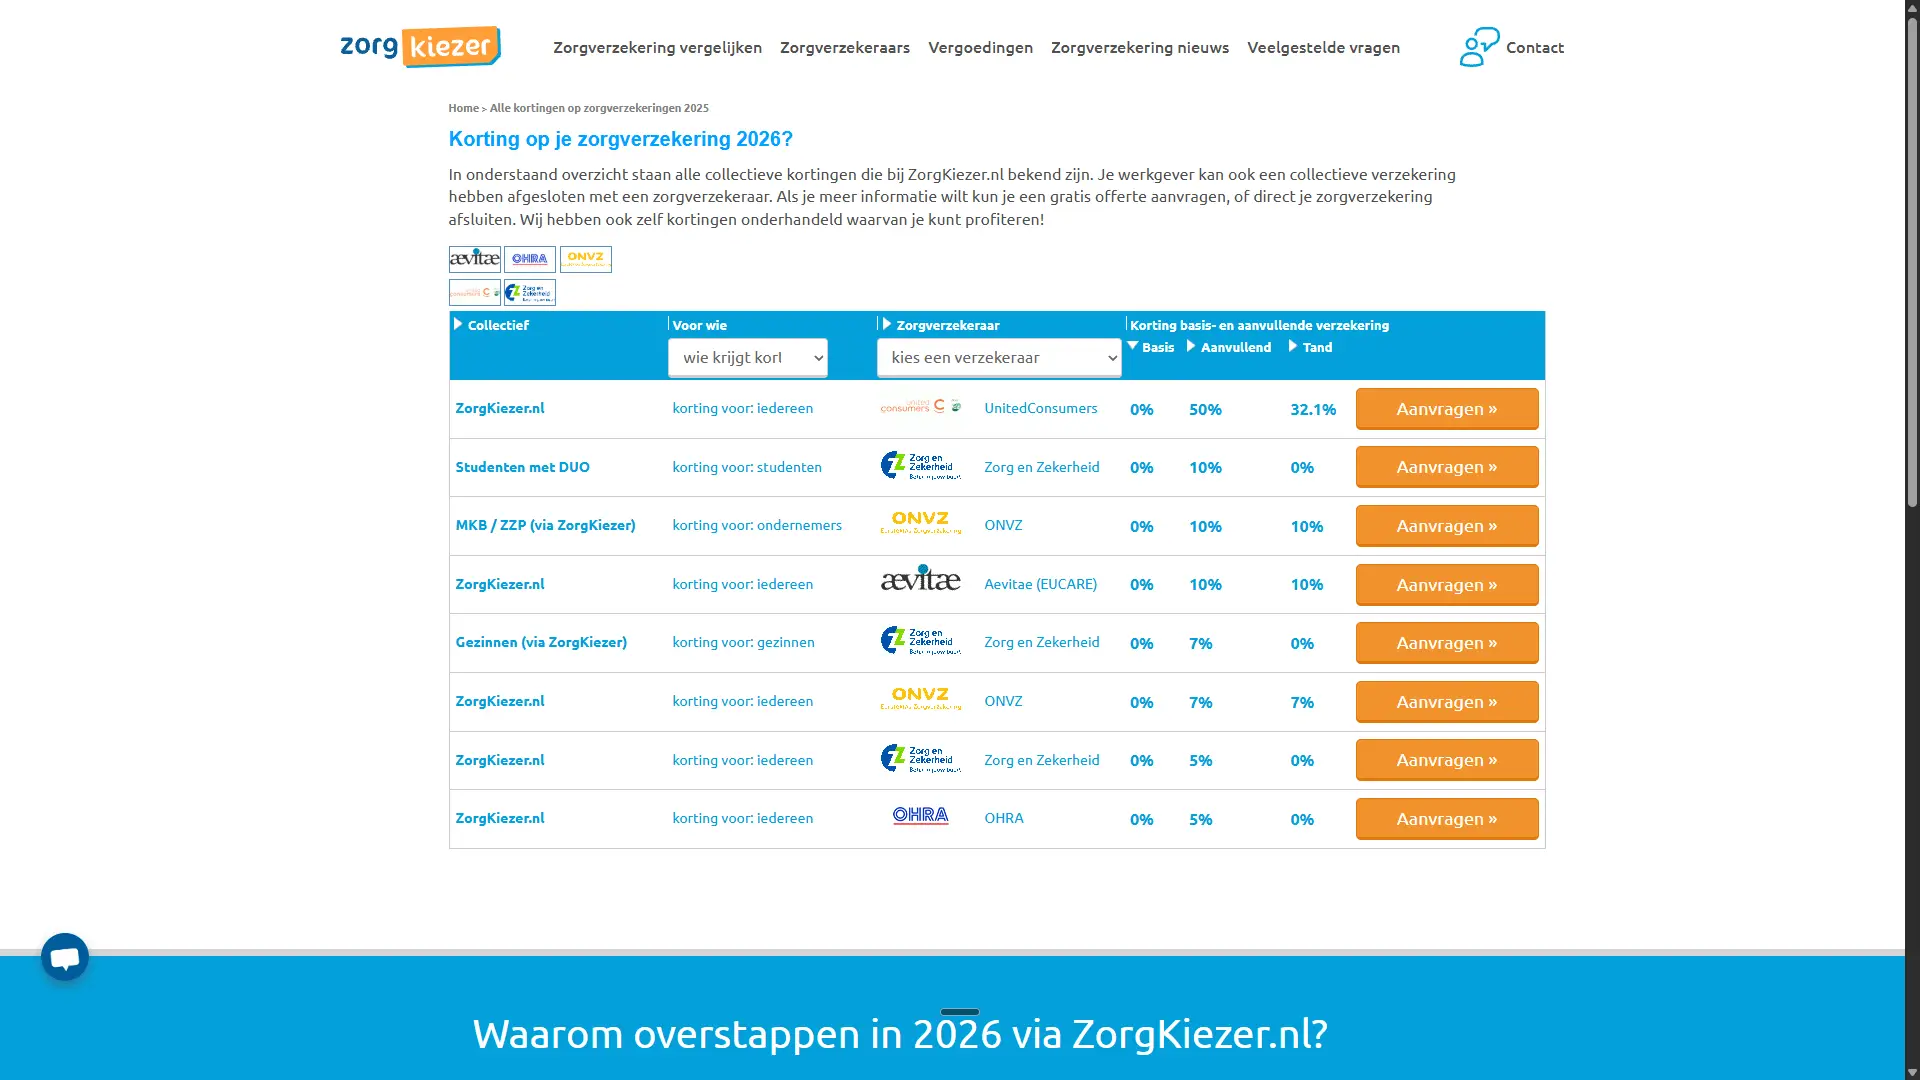
Drie van de vier tonen een korting op het aanvullende pakket. Op de basisverzekering is de korting overal nul. Poliswijzer zet als enige zijn eigen merknaam op de korting.
Alleen Zorgkiezer publiceert de percentages, en zet bij de meeste polissen met korting de prijs bij de verzekeraar ernaast. Ik heb vier van die kortingen nagerekend op mijn eigen meetdata, en ze kloppen alle vier tot op de cent.
Zorgkiezer vraagt om je postcode en laat alle polissen zien, ook die je er niet kunt afsluiten. Je kunt er nu al je zorgwensen voor 2027 invullen.
Kloppen de gegevens naast de premie?
De premie klopt bij alle vier. Maar een vergelijker toont meer dan een premie, zoals het eigen risico en een klantcijfer.
Het eigen risico heb ik naast de bron gelegd, en daar vond ik een onjuist gegeven.
De klantcijfers heb ik naast elkaar gezet: die lopen ver uiteen. Het valt minder op dan een premie, maar je baseert er wel je keuze op.
Het eigen risico van DSW
DSW heeft het verplicht eigen risico verlaagd en zegt dat op de eigen pagina.
Ik heb dat rechtstreeks bij DSW gecontroleerd en de premieberekening zelf doorlopen. Daarna heb ik bij alle vier opgezocht welk eigen risico ze bij DSW vermelden, en waar je dat moet zoeken.
Op de eigen pagina van DSW staat het lagere verplichte eigen risico, en de eigen premieberekening kent het standaardbedrag niet eens.
| Vergelijker | Eigen risico bij DSW volgens de vergelijker | Klopt dat? |
|---|---|---|
| Zorgkiezer | €385, in het polisdetail | Nee |
| Independer | €385, achter "meer info" | Nee |
| Poliswijzer | Niet vermeld | Afwijking niet gemeld |
| Zorgwijzer | Niet vermeld | Afwijking niet gemeld |
DSW rekent in 2026 met een verplicht eigen risico van €375. Voordeel voor jou dat nergens wordt gemeld: €10 per jaar.
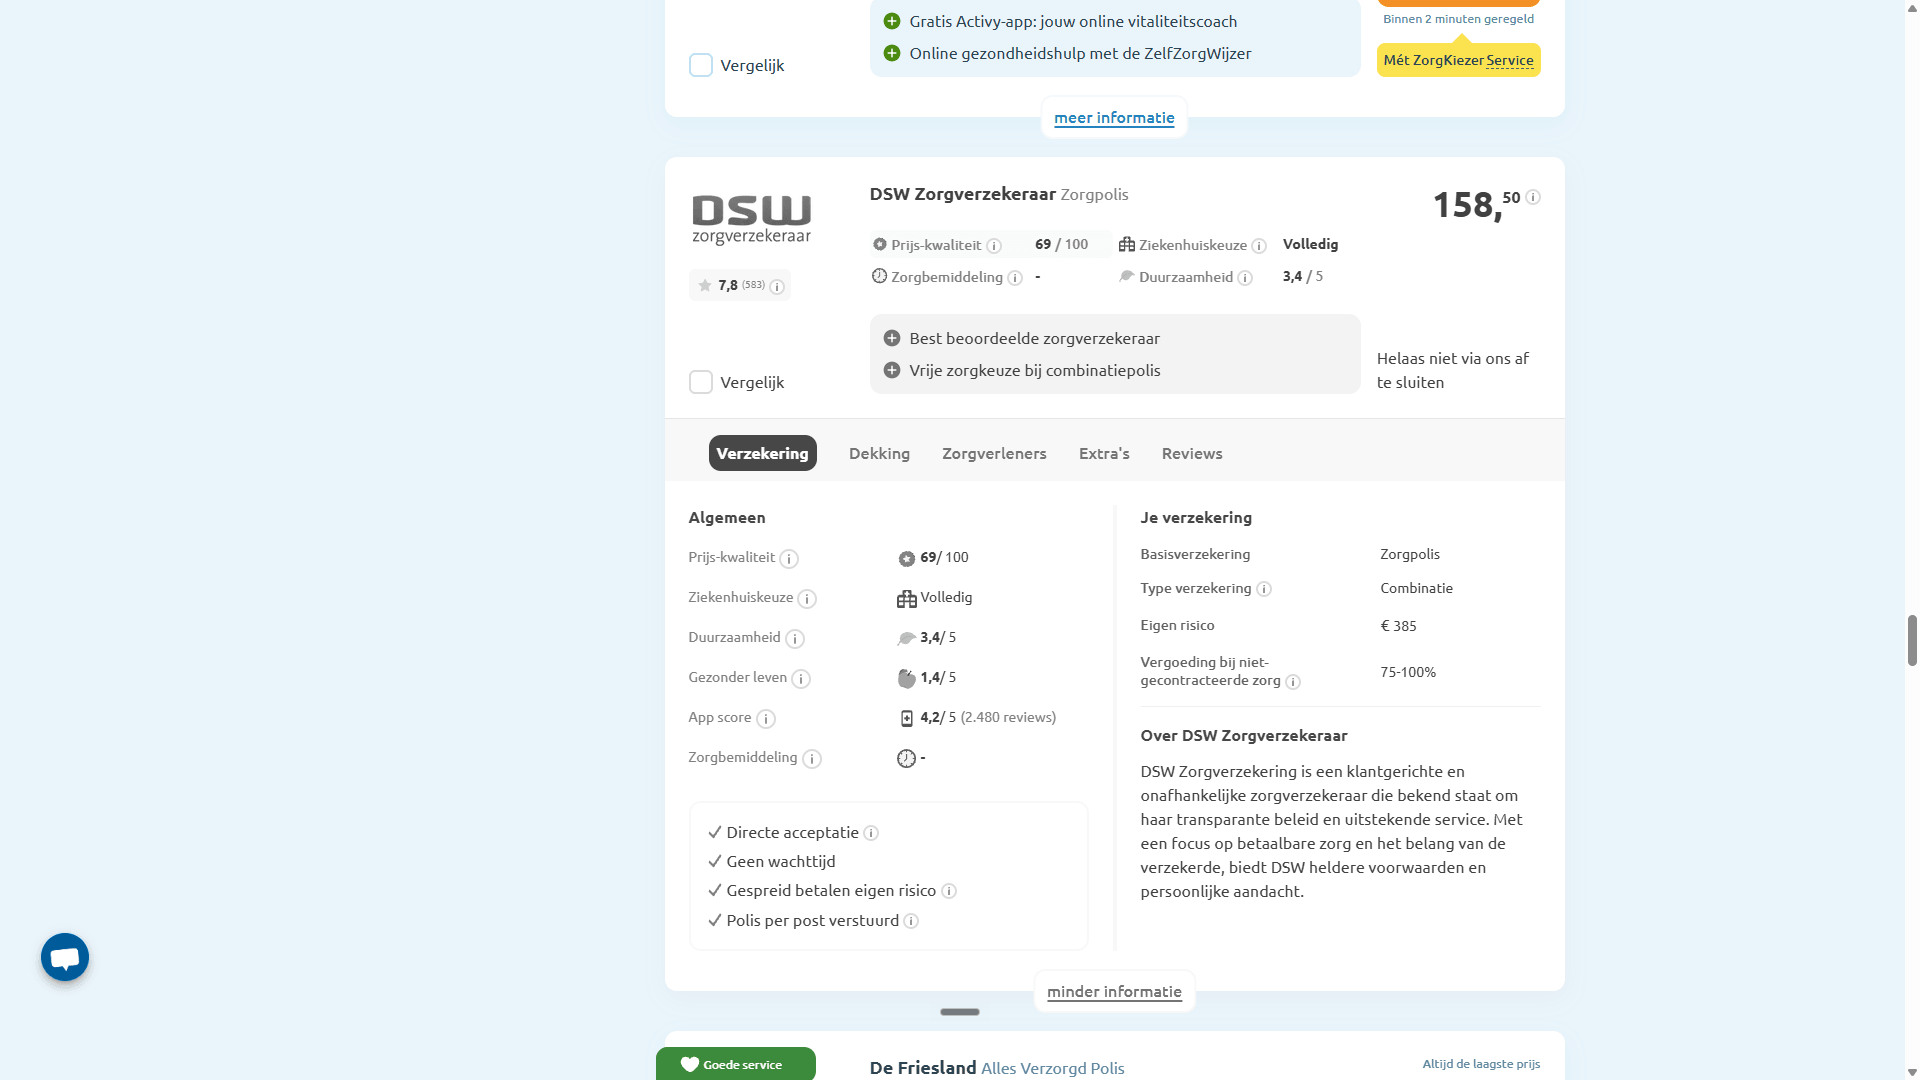
Twee vergelijkers tonen bij DSW toch het standaardbedrag, twee vermelden niets. Geen van de vier meldt de afwijking. De premie klopt wel overal, het gaat om een ander gegeven.
Het bedrag is klein, maar de bevinding is dat niet. Het wijst erop dat polisgegevens uit een databron worden overgenomen zonder controle bij de verzekeraar.
Van de vier noemt alleen Poliswijzer zijn databron: Zorgweb en Rolls. Waar de andere drie hun gegevens vandaan halen, staat er niet bij.
Vier vergelijkers, vier oordelen over dezelfde verzekeraar
Bij alle vier heb ik de klantscores van dezelfde verzekeraars zelf genoteerd. Het cijfer verschilt per site, en het aantal beoordelingen erachter ook.
| Verzekeraar | Zorgkiezer | Independer | Zorgwijzer | Poliswijzer |
|---|---|---|---|---|
| VinkVink | 8,0 uit 2.723 beoordelingen | 7,1 uit 451 | 6,6 uit 304 | GoedeZorg-score 8,2, meet iets anders |
| DSW | 7,8 uit 583 | 0 beoordelingen | 8,9 uit 1.370 | Geen score |
Gemeten in september 2026.
Elke vergelijker verzamelt zijn eigen reviews. Je kijkt dus naar vier losse verzamelingen, elk met een eigen groep beoordelaars.
De score van Poliswijzer meet bovendien iets anders: extra services en vrije ziekenhuiskeuze. Over klanttevredenheid zegt die score niets. Bij DSW geven twee van de vier helemaal geen oordeel.
Vergelijk een rapportcijfer daarom nooit tussen twee vergelijkers. Binnen één site kan het je iets vertellen, tussen sites niet.
Wil je weten hoe tevreden klanten zijn, kijk dan binnen één vergelijker met klantbeoordelingen naar meerdere verzekeraars. Dan meet je in ieder geval met dezelfde lat.
Welke zorgvergelijker is onafhankelijk?
Geen van de vier werkt zonder vergoeding. Onafhankelijk in de zin van "verdient er niets aan" is er dus geen.
Wat wel verschilt: twee van de vier hebben zich verbonden aan een sectornorm voor objectief vergelijken.
Die twee lieten in mijn test de beste optie direct zien, met het volledige aanbod binnen één klik. Of dat door de norm komt, kan ik niet vaststellen.
Er is één sectornorm, en die is tien jaar oud
De norm komt uit de gedragscode van het Keurmerk Objectief Vergelijken, versie september 2016. Ik heb de code doorgelezen en de artikelen over weergave, vergoeding en volledigheid naast mijn metingen gelegd. Een andere norm voor vergelijkers heb ik niet gevonden.
Een verkorte weergave mag, maar die moet het beste product uit alle vergeleken producten direct tonen. Dat geldt ook als de vergelijker aan dat product niets verdient.
Het volledige resultaat moet met één klik bereikbaar zijn, via een duidelijk zichtbare link.
Filteren op afsluitbaarheid mag alleen als de consument daar zelf om vraagt. Een vergelijker mag dus niet zelf besluiten dat je alleen afsluitbare polissen ziet.
Deelnemers worden jaarlijks gecertificeerd door een stichting met een onafhankelijk bestuur. Wie niet voldoet, verliest het keurmerk.
Twee van de vier voeren hem
Volgens de keurmerksite zelf zijn Zorgkiezer, Independer en Geld.nl deelnemer. Poliswijzer en Zorgwijzer staan er niet tussen.
Naast mijn metingen gelegd: Zorgkiezer toont alles direct. Independer toont er drie, met de beste bovenaan en de rest één klik verder. Daarmee voldoet Independer aan deze regel.
De weergave van Zorgwijzer en Poliswijzer is precies wat de code zijn deelnemers verbiedt.
Zij hebben de code alleen niet ondertekend, en zijn er dus niet aan gebonden. Een overtreding is het daarom niet.
Het zijn vier waarnemingen. Wat de oorzaak is, weet ik niet. Misschien verandert het keurmerk het gedrag, misschien sluiten vergelijkers die al zo werkten zich eerder aan. Beide verklaringen passen bij wat ik zag.
Ook de deelnemers wijken af
Ook bij de twee deelnemers heb ik die artikelen naast mijn metingen gelegd. Op deze punten wijkt hun weergave af van wat de code voorschrijft.
| Onderdeel | Wat de code voorschrijft | Wat ik zag |
|---|---|---|
| Vergoeding tonen | Per jaar, per premiebetalende volwassene, looptijd vijf jaar, voor iedereen gelijk | Zorgkiezer doet het exact zo. Independer rekent per maand over 48 maanden, en noemt op een tweede pagina een eenmalig gemiddelde |
| Kwaliteitsscore | Bij elk kwaliteitsaspect ook de weging vermelden | Geen van beide vermeldt een weging |
| Uitgesloten aanbieders | Per aanbieder vermelden dat hij niet wordt meegenomen | Pro Life en Salland ZorgDirect staan op de verplichte lijst, bestaan nog, ontbreken bij alle vier en worden door niemand genoemd |
| Keuzes vooraf ingevuld | Geen standaardinstelling op keuzes die de uitkomst beïnvloeden | Open vraag: bij Zorgkiezer staat een korting standaard aan en die is niet uit te zetten |
De verplichte lijst van aanbieders in de code is sinds 2016 nooit bijgewerkt. Er staan nog namen op als Delta Lloyd, Azivo en Ditzo. Ik heb naar een actuelere versie gezocht, maar die niet gevonden.
Voor dezelfde uitgesloten verzekeraars geven de twee deelnemers bovendien twee verschillende redenen. Volgens Zorgkiezer zijn het collectieve verzekeringen, volgens Independer willen ze hun gegevens niet delen. Zo is lastig na te gaan wie waarom ontbreekt.
Wat een keurmerk wel en niet garandeert
De code staat een verkorte eerste weergave toe, zolang de beste optie uit het hele aanbod erin staat. Independer toont er drie en is op dat punt volledig conform.
Het keurmerk garandeert dus niet dat je de hele markt ziet. Wel dat de beste optie erbij staat en de rest één klik weg is. Wil je alles zien, dan moet je die klik zelf zetten.
Hoe verdienen zorgvergelijkers geld?
Alle vier krijgen een vergoeding van de verzekeraar als je via hen overstapt.
Bij Independer, Poliswijzer en Zorgkiezer sluit je daar zelf af. Zorgwijzer stuurt je door naar de verzekeraar, en krijgt een vergoeding als je via die route overstapt.
Poliswijzer noemt daarnaast inkomsten uit banners en advertorials, en schrijft dat adverteerders geen invloed hebben op de resultaten.
De premie die je betaalt, was in mijn test dezelfde als rechtstreeks bij de verzekeraar.
Wat ze publiceren, en hoeveel klikken het kost
Omdat ik geen bedragen noem, heb ik gemeten op vorm. In welke eenheid staat de vergoeding, hoeveel klikken kost het tot de vermelding en hoeveel tot het bedrag? En staat het overal hetzelfde?
De klikken heb ik per vergelijker zelf geteld. Waar ik begon met tellen, staat erbij.
| Vergelijker | Eenheid van de vergoeding | Klikken tot de vermelding | Klikken tot het bedrag | Bijzonderheid |
|---|---|---|---|---|
| Zorgwijzer | Eenmalig, verschilt per verzekeraar | 0 op de vergelijkerpagina, 1 vanaf de homepage | Geen bedrag gepubliceerd | De link naar het beloningsbeleid op Over Ons loopt dood |
| Independer | Per maand, over 48 maanden | 0 op de resultatenpagina, 1 vanaf de homepage | 0 vanaf het resultaat, 3 vanaf de homepage | Een tweede eigen pagina noemt een eenmalig gemiddelde |
| Poliswijzer | Eenmalig | 1, via de footerlink "Verdienmodel" | 1 | Twee eigen pagina's noemen verschillende bedragen |
| Zorgkiezer | Per jaar, per premiebetalende volwassene, over vijf jaar | 2 vanaf de homepage, onder Over ons | 2 vanaf de homepage | Geen afwijking gevonden |
Klikken tot de vermelding en klikken tot het bedrag zijn twee verschillende dingen. Zorgwijzer vermeldt het verdienmodel meteen, maar noemt nergens een bedrag.
Bij Independer hangt het af van waar je begint: vanaf het resultaat vind je het direct.
Poliswijzer is de enige met een footerlink die letterlijk "Verdienmodel" heet. Dat is de duidelijkste bewegwijzering van de vier, al noemen twee eigen pagina's daarna verschillende bedragen.
Waarom ik geen bedragen noem
De vier gebruiken drie verschillende eenheden: eenmalig, per maand en per jaar. Daarachter zitten ook verschillende aannames over hoe lang je blijft. Bedragen naast elkaar zetten suggereert dan een vergelijkbaarheid die er niet is.
En elke omrekening die ik zelf zou maken, is weer een eigen aanname.
Eén korting staat standaard aan
Bij Zorgkiezer staat de korting "Tot 20% korting via ZorgKiezer.nl" standaard aangevinkt, en je kunt hem niet uitzetten. Hij geldt alleen voor het aanvullende pakket.
De eigen kortingenpagina noemt bij één collectief hogere percentages dan de tooltip. Is een korting die je niet kunt uitzetten een voordeel, of een keuze die voor je gemaakt is?
De polis die ik zelf afsloot, kun je er nu niet meer kopen
Bij mijn eigen overstap via Poliswijzer op 11-12-2025 koos ik Univé Zorg Select + Tand 500 + Hulp na Tandongeval.
Op 19 september 2026 zette ik bij Poliswijzer het filter op tandarts minimaal 75% tot €500, hetzelfde pakket als bij mijn overstap. Op Univé heb ik niet gefilterd.
In het blok "Voor jou geselecteerd" staat Univé bovenaan, met het label "Goedkoopste" en een uitgeschakelde knop.
De twee duurdere ernaast kun je wel afsluiten, en alleen die dragen de Poliswijzer Ontzorgt Garantie.
Eén van de drie garanties luidt: "Omdat onafhankelijkheid pas telt als je niets weglaat." Die garantie hangt aan de twee polissen die je er wel kunt kopen, niet aan de goedkoopste.
| Polis | Premie per maand, 2026 | Waar | Knop |
|---|---|---|---|
| Univé Zorg Select + Tand 500 | €168,90 | Aanbevelingsblok, label "Goedkoopste" | Uitgeschakeld |
| CZdirect | €177,95 | Aanbevelingsblok, met Ontzorgt Garantie | Actief |
| Ik kies zelf van a.s.r. | €185,25 | Aanbevelingsblok, met Ontzorgt Garantie | Actief |
| Univé Zorg Select + Tand 500 + Hulp na Tandongeval, mijn polis sinds 11-12-2025 | €170,40 | Positie 2 in de lijst | Uitgeschakeld |
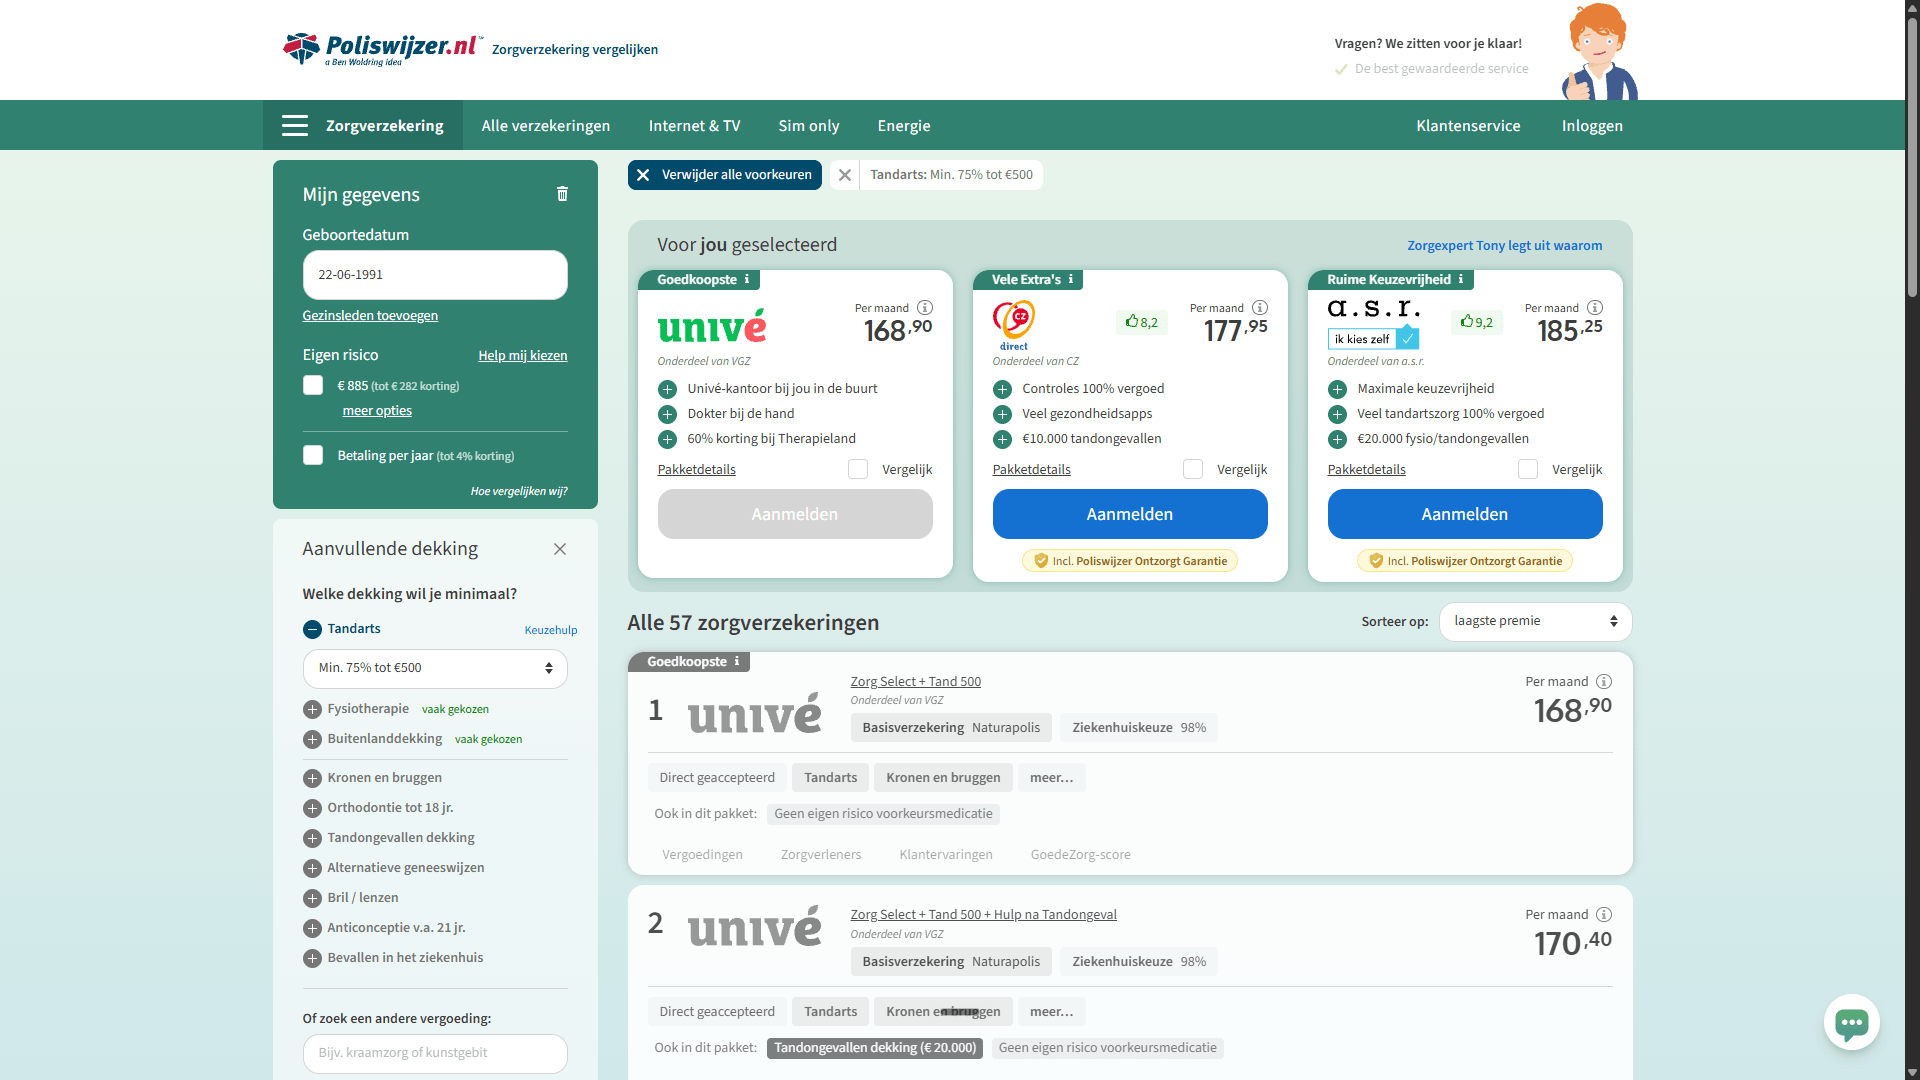
De polis die ik vorig jaar via Poliswijzer zelf afsloot, staat er op 19 september 2026 nog steeds, voor dezelfde premie. Alleen staat de knop nu uit. Wie dezelfde polis nu wil, kan hem via Poliswijzer niet afsluiten.
Welke polissen een vergelijker kan verkopen, verandert dus per jaar, en dat wordt nergens gemeld. Waarom het bij Univé veranderd is, weet ik niet.
Dan de vraag die je misschien al had. Mijn review over Poliswijzer is positief, en in deze test eindigt Poliswijzer als vierde van de vier. Allebei is waar.
Ik ben vorig jaar zelf via Poliswijzer overgestapt en dat beviel: de flow werkte.
Wat ik toen niet wist, en dit jaar pas heb gemeten, is dat de standaardweergave een deel van het aanbod niet laat zien.
Een prettige overstaptool is iets anders dan een volledig overzicht.
De vergelijkers in het kort
Per geteste vergelijker de plus- en minpunten uit mijn metingen van september. Wie de eigenaar is, heb ik opgezocht. De Consumentenbond staat er onderaan bij, maar die kon ik niet testen.
Zorgkiezer: mijn ervaring
Zorgkiezer is onderdeel van DGN, dat sinds 2025 van Mediahuis is. Het is deelnemer aan het Keurmerk Objectief Vergelijken.
Pluspunten: alle polissen staan direct in beeld, de score per polis is na te rekenen en je postcode wordt gevraagd. Ook publiceert Zorgkiezer een namenlijst van wie het niet vergelijkt.
Minpunten: je ziet geen polisnamen, alleen de verzekeraar. Het eigen reviewbadge toont op dezelfde site drie verschillende waarden. Het badge "Altijd de laagste prijs" staat alleen bij polissen die je er kunt afsluiten.
Met tandarts en fysio erbij volgt het top 3-blok de eigen scores niet: een polis met een hogere score wordt overgeslagen. En de prijs bij de verzekeraar staat niet bij elke polis met korting.
Independer
Independer is sinds 2018 onderdeel van mediaconcern DPG Media, en medeoprichter van het Keurmerk Objectief Vergelijken.
Pluspunten: voldoet in mijn test aan de norm voor een verkorte weergave, en markeert per polis waar de dekking afwijkt van wat je vroeg.
Minpunten: het aantal verzekeraars en bemiddelaars op de overzichtspagina klopt niet met de namen die dezelfde pagina noemt. De niet-vergeleken namen zouden onderaan de vergelijking staan. Die vond ik er niet.
Zorgwijzer
Zorgwijzer stuurt je door naar de verzekeraar en sluit zelf niet af. Je hebt alleen je geboortedatum nodig.
Pluspunt: het verdienmodel staat direct op de vergelijkerpagina.
Minpunten: er is geen postcodeveld, en je krijgt geen melding als de geleverde dekking afwijkt van wat je vroeg. De link naar het beloningsbeleid loopt dood. Een keurmerk heeft Zorgwijzer niet.
Poliswijzer
Poliswijzer is onderdeel van Bencom Group, en je sluit er zelf af.
Minpunten: bij de standaardsortering is er geen bereikbaar totaaloverzicht. Twee eigen pagina's geven twee verschillende verklaringen voor wat er ontbreekt, en een namenlijst is er niet. De Ontzorgt Garantie is een eigen merk zonder externe toetsing.
Mijn eigen ervaring lees je in de sectie hierboven.
Waar Poliswijzer wel de beste van de vier is
Poliswijzer heeft het breedste aanbod van de vier, en is de enige met AZVZ. Ook de bewegwijzering naar het verdienmodel is hier het best: alleen Poliswijzer heeft een footerlink die letterlijk "Verdienmodel" heet.
Het is de enige die inkomsten uit advertenties benoemt, en de databron staat er ook bij: Zorgweb en Rolls.
Per polis waarschuwt Poliswijzer als de tanddekking tekortschiet, en wachttijden bij vergoedingen worden gemeld. Handig als tandartsdekking voor jou zwaar weegt. Wie weet wat hij wil en op laagste premie sorteert, heeft aan Poliswijzer een ruime en duidelijke vergelijker.
Consumentenbond: niet getest
De Consumentenbond heeft ook een zorgvergelijker, maar die is buiten het overstapseizoen gesloten. In september kon ik hem daarom niet meten. Hij gaat mee in de hertest van 19 en 20 november. Tot die tijd staat hij hier alleen gedocumenteerd.
Hoe heb ik dit getest?
Alles in dit artikel heb ik met één vast profiel gemeten, bij alle vier op dezelfde manier. Met de gegevens hieronder kun je de test zelf herhalen, en controleren of je op dezelfde uitkomst komt.
| Onderdeel | Waarde |
|---|---|
| Profiel | Man, geboren 22-06-1991, postcode 2321 HW (Leiden) |
| Eigen risico | €385 |
| Betaling | Per maand |
| Instellingen | Geen filters, standaardsortering |
| Premiejaar | 2026 |
| Meting A | Alleen basisverzekering |
| Meting B | Basis + tandarts 75% tot €250 + fysiotherapie 9 behandelingen |
| Meettijden 18-09-2026 | Zorgwijzer 15:09-15:33, Independer 15:35-16:25, Poliswijzer 18:13-18:26, Zorgkiezer 18:25-18:35 |
| Nulmeting | Vijf verzekeraars rechtstreeks, 18 en 19 september 2026 |
| Browser | Chrome; de afkapping bij Poliswijzer ook gereproduceerd in Firefox |
Mijn eigen voorschrift was om alle vier binnen twee uur te meten. Dat is niet gelukt, zoals de meettijden laten zien. In november meet ik wel binnen één venster.
De basispremies van dezelfde polissen kwamen bij alle vier exact overeen. Ik zie dus geen aanwijzing dat het tijdsverschil de uitkomst heeft beïnvloed.
Bij VinkVink draaide de nulmeting op een ingangsdatum in september, in plaats van 1 januari 2027. Geen van de vier vergelijkers vraagt om een ingangsdatum, dus het raakt de vergelijking niet.
Ik heb met één profiel gemeten. De inhoud van de basisverzekering is wettelijk voor iedereen gelijk, dus welke polissen ontbreken, hangt niet van het profiel af. De bedragen van meting B doen dat wel.
Poliswijzer telt combinaties van basis en modules, de andere drie tellen polissen. De aanvraagflow van Nationale-Nederlanden en de controle bij DSW deed ik op 19 september.
Wat ik zelf zou doen
De premie klopt overal, het verschil zit in wat je te zien krijgt. Daar volgt een eenvoudige werkwijze uit. Die gebruik ik zelf bij mijn volgende overstap.
- Ik kies een vergelijker die om mijn postcode vraagt. Zonder postcode krijg je bij regionale verzekeraars mogelijk een ander pakket dan je denkt. Bij Zorgwijzer zag ik zo een ander aanvullend pakket onder dezelfde basispolis.
- Ik bekijk de volledige lijst, niet alleen de standaardweergave. Bij Zorgkiezer zijn postcode en volledige lijst allebei standaard. Bij Independer kost de volledige lijst één klik extra.
- Bij de twee goedkoopste ga ik ook rechtstreeks langs de verzekeraar. Zo zie ik of er iets ontbreekt dat ik via een vergelijker niet kan afsluiten. Bij Nationale-Nederlanden en DSW was dat in mijn test het geval.
De basispremies voor 2027 staan uiterlijk 12 november vast. Opzeggen doe je uiterlijk 31 december. Heb je op tijd opgezegd, dan heb je tot 31 januari om de nieuwe polis af te sluiten.
Welke polis het wordt, hangt daarna af van contractering, eigen risico en je eigen zorggebruik: dat is waar je bij het overstappen op moet letten.
Op 19 en 20 november draai ik deze test opnieuw, met de premies voor 2027. Schrijf je in, dan krijg je de uitkomst zodra hij er is.
Veelgestelde vragen
Welke zorgvergelijker is onafhankelijk?
Geen enkele werkt zonder vergoeding. Van de vier zorgvergelijkers die ik testte, zijn Zorgkiezer en Independer deelnemer aan het Keurmerk Objectief Vergelijken. In mijn test lieten die twee de beste optie direct zien, met het volledige aanbod binnen één klik. Ook zij vermelden geen weging bij hun kwaliteitsscore.
Tonen zorgvergelijkers alle zorgverzekeringen?
Nee. Van de vier die ik testte, lieten Zorgwijzer en Poliswijzer bij de basisverzekering in de standaardweergave precies de polissen weg die je er niet kunt afsluiten. Nationale-Nederlanden en DSW kun je bij geen van de vier afsluiten. Pro Life en Salland ZorgDirect ontbreken bij alle vier helemaal.
Is Independer onafhankelijk?
Niet in de zin dat het er niets aan verdient. Independer is onderdeel van DPG Media en krijgt een vergoeding als je overstapt. Het voldeed in mijn test wel aan de norm van het Keurmerk Objectief Vergelijken voor een verkorte weergave, maar wijkt af op weging en vergoedingseenheid.
Zijn de premies bij een vergelijker hetzelfde als bij de verzekeraar zelf?
Bij de vijf verzekeraars die ik controleerde wel. Rechtstreeks was de basispremie daar tot op de cent gelijk aan wat de vergelijkers tonen. Op aanvullende pakketten kan een vergelijker korting geven. Op de basisverzekering was die korting in mijn test overal nul.
Verdienen zorgvergelijkers aan mijn overstap?
Ja, alle vier die ik testte krijgen een vergoeding van de verzekeraar als je via hen overstapt. Ze drukken die uit in verschillende eenheden, zoals eenmalig, per maand of per jaar, dus de bedragen zijn niet te vergelijken. De premie die je betaalt, was in mijn test dezelfde als rechtstreeks bij de verzekeraar.
Wanneer kan ik vergelijken voor 2027?
Uiterlijk 12 november maken verzekeraars de basispremies voor 2027 bekend. Aanvullende premies zijn in de praktijk rond 19 november compleet, al is dat geen wettelijke datum. Heb je uiterlijk 31 december opgezegd, dan kun je tot 31 januari een nieuwe polis afsluiten. Bij Zorgkiezer kun je nu al je zorgwensen voor 2027 invullen.